央行5000亿逆回购影响钱袋子 普通人股票理财调整指南
作者:股票配资门户
平台:股票配资门户
更新:2026-09-15 15:17:26
阅读:0
<{股票配资门户}>央行5000亿逆回购影响钱袋子 普通人股票理财调整指南
最近刷财经新闻,估计你也被"央行5000亿逆回购"这几个字刷屏了。
说实话,第一次看见这词我也懵,感觉跟自己八竿子打不着,不就是央妈跟银行之间倒腾钱吗?后来跟做金融的朋友聊透了才发现,这事儿跟每个普通人的钱袋子都直接挂钩——你余额宝收益涨不涨、房贷月供变不变、手里股票是涨是跌,背后都跟这5000亿有关系。
今天就用大白话把这事给你掰扯明白,不说半句专业术语,看完你就知道该怎么调整自己的钱。
搞懂逻辑:5000亿到底是撒钱还是抽水?别被数字骗了
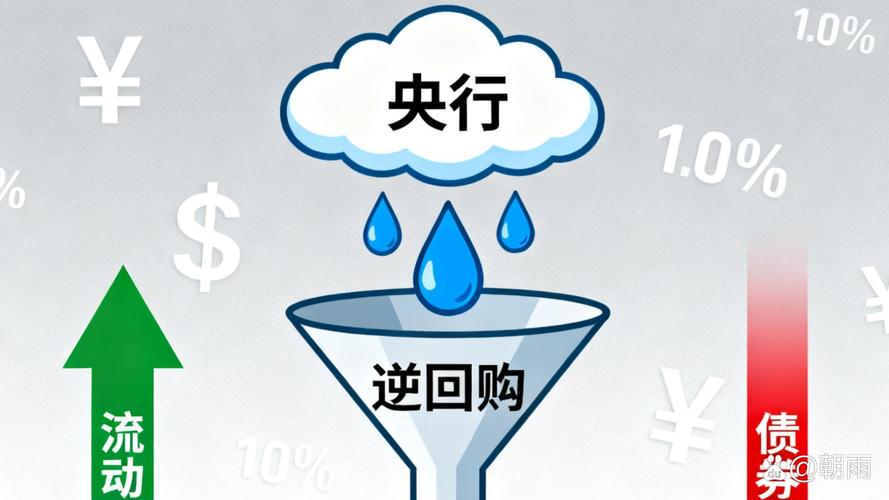
先给你翻译翻译什么叫逆回购,其实特别简单:就好比央妈是整个金融圈的"大财主"股票理财,银行们有时候手头紧了就找央妈借钱,这个借钱的操作就叫逆回购。央妈借钱给银行=往市场撒钱,钱多了利息自然就降;到期银行还钱=从市场抽水,钱少了利息就涨。
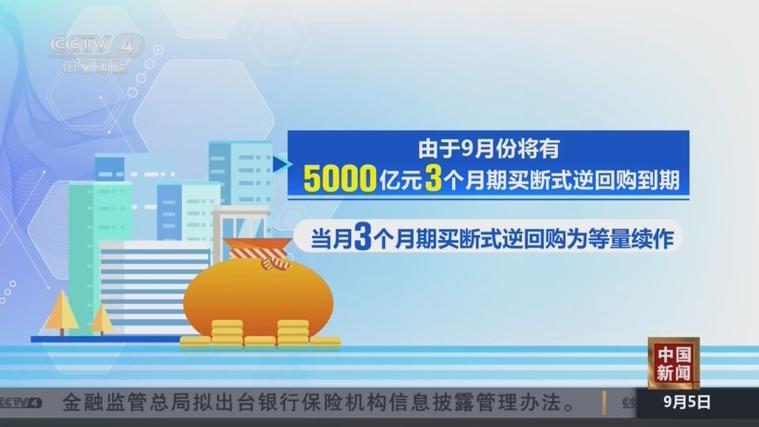
这次刷屏的5000亿,很多人一看数字就喊"放水了!牛市来了!",别急着激动,这里面有个关键细节你得看清楚:这个月本来就有8000亿之前借出去的钱到期,央妈这次只续作了5000亿央行5000亿逆回购影响钱袋子 普通人股票理财调整指南,说白了就是"本来该还8000,我再借你5000用三个月",实际是从市场净抽走了3000亿。
而且这已经是央妈连续第四个月这么干了,上个月更是净回笼了5000亿。为什么要这么操作?说白了就是前段时间市场上的钱太多太便宜了,DR007(你可以理解成银行之间借钱的利息)一直低于央妈定的1.4%基准利率,钱都在金融体系里空转套利,没真正流到实体企业去。央妈这次就是挤挤泡沫,让资金利率回到合理区间,不是真的要收紧货币。
给你划重点:这不是大水漫灌,也不是全面收紧,就是央妈在做"削峰填谷"的精准调控,稳健偏宽松的大方向根本没变,别自己吓自己。
算清影响:你的股票、理财、房贷具体会怎么变?
说一千道一万,普通人最关心的还是这事到底怎么影响自己手里那点钱,我分三类给你说清楚:
先说炒股的朋友。别一听"净回笼3000亿"就慌着清仓,历史数据早就打了脸:2024年8月出现过一模一样的情况,当时央妈也是逆回购归零,全网都在喊大盘要跌,结果呢?前三个交易日沪指只回调了0.87%,一个月后反而涨了1.63%。为什么?因为逆回购的钱绝大多数都在银行间、债券市场转,真正能流进A股的少之又少。
对板块的影响倒是真实存在:资金成本往上走一点,那些纯炒概念、没业绩支撑的小票肯定承压,毕竟游资借钱炒作的成本高了;反过来股票理财,经营稳健、有实实在在业绩的行业龙头,反而会成为避险资金扎堆的好去处。一句话总结:大盘没系统性风险,只是风格要切换了。
再说说买理财的朋友。这段时间买过余额宝的人肯定有感觉,收益越来越低,现在大概三成的货币基金7日年化都跌破1%了,放一万块钱一天利息还不到两毛七。这次资金面边际收紧,DR007从1.3%慢慢往1.4%靠,意味着银行间借钱成本小幅抬升,你的货币基金、银行R2级理财的收益,大概率会跟着触底往上修复一点点,但别指望大涨,空间有限。
最后是还房贷的朋友。放心,这次操作不会直接让你的月供变多或变少。LPR(就是你房贷挂钩的那个利率)的传导链条很长,主要看MLF那个中期工具,跟3个月逆回购不是一回事。现在LPR已经处在历史低位,短期内既不会突然大涨,也不会随便大跌,你的月供该怎么还还怎么还,不用瞎操心。
做好配置:不同风险承受能力的人,分别该怎么操作?
知道了影响,接下来就是具体该怎么做,我分三类人给你一套通用方案,不说具体产品,只说比例和方向:
如果你是保守型,比如退休了、家里有孩子要养、亏不起的那种:70%的钱放银行理财、货币基金这种稳的,30%留现金,股票、基金这种高波动的尽量别碰,本金安全第一。
如果你是稳健型央行5000亿逆回购影响钱袋子 普通人股票理财调整指南,能接受一点波动、想跑赢通胀:40%配权益类(指数基金、优质龙头都行),40%放固收理财,20%留现金。股债各一半,涨跌都能睡得着,进可攻退可守。
如果你是激进型,年轻、能扛住回撤:60%配成长+价值混合的权益仓位,30%放固收,10%留现金当机动部队。记住一条铁律:任何时候都别满仓梭哈,单只股票别超过你总资金的30%,不然一次踩雷就没翻身机会了。
最后纠正三个90%的人都会犯的错误:第一,别听见"放水"就觉得股市必涨,钱没那么容易流进A股;第二,别看见"净回笼"就恐慌清仓,这是技术性调整不是政策转向;第三,别天天盯着央妈每天操作了多少,普通人做投资看大方向就行,别被短期波动牵着鼻子走。
现在整个6月的资金面就是从"异常宽松"往"合理充裕"回归,没有系统性风险,也没有全面牛市,老老实实做好仓位管理,比什么都强。
文章为作者独立观点,不代表股票配资门户观点